Lãi suất vay mua nhà tháng 11/2026: ngân hàng nào thấp nhất?
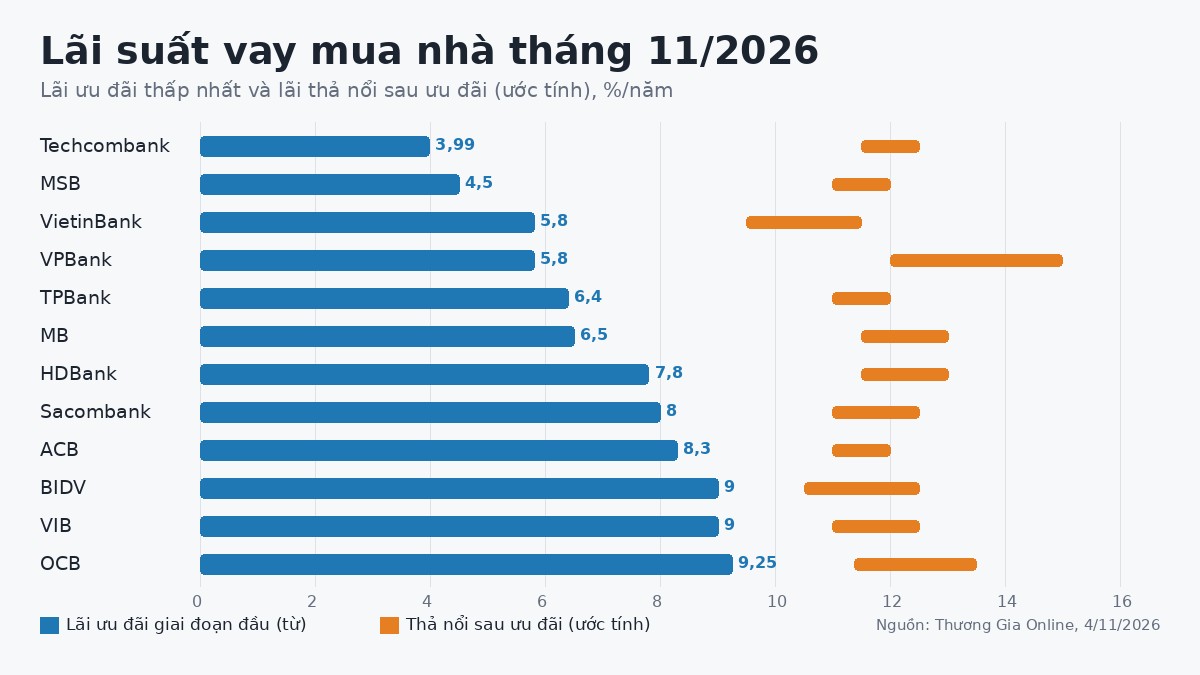
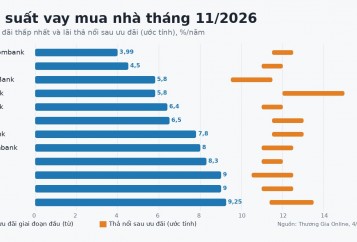
Cuối năm là lúc nhiều người tính chuyện mua nhà trước Tết, và câu hỏi đầu tiên luôn là lãi suất vay mua nhà bao nhiêu. Theo tổng hợp của Thương Gia Online (4/11/2026), mức ưu đãi giai đoạn đầu dao động từ khoảng 3,99% đến gần 10%/năm, nhưng lãi thả nổi sau ưu đãi phổ biến ở mức 11–13%/năm. Bài viết tổng hợp 14 ngân hàng, kèm bảng tính tiền trả nợ để bạn ước lượng trước khi xuống tiền.
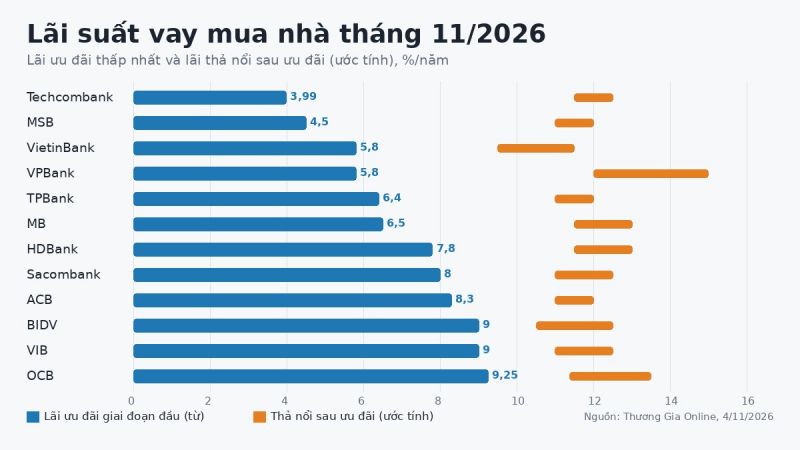
Bảng lãi suất vay mua nhà tháng 11/2026
| Ngân hàng | Lãi ưu đãi giai đoạn đầu | Thả nổi sau ưu đãi (ước tính) | |
|---|---|---|---|
| Vietcombank | 9%, cố định 12 tháng (dự án đã có sổ) | Không công bố | |
| Agribank | Từ 7,8%; gói dưới 35 tuổi 6,5% trong 5 năm, sau đó 7,5% trong 10 năm | Không công bố | |
| BIDV | 9% (cố định 12 tháng), 9,5% (18 tháng), 10% (24 tháng) | 10,5–12,5% | |
| VietinBank | 5,8% (12 tháng), 6,5% (24 tháng), 7,3% (36 tháng) | 9,5–11,5% | |
| Techcombank | 3,99–6,5% tùy gói | 11,5–12,5% | |
| VPBank | 5,8–7,2% gói ngắn; 13,2% cố định 12 tháng | 12–15% | |
| ACB | 8,3% (12 tháng), 8,8% (24 tháng) | 11–12% | |
| VIB | 9–9,5% | 11–12,5% | |
| MB | 6,5–7,5% | 11,5–13% | |
| MSB | Từ 4,5% trong 6 tháng đầu | 11–12% | |
| HDBank | Khoảng 7,8% (3–6 tháng), 9,8% (12 tháng) | 11,5–13% | |
| TPBank | 6,4–6,9% | 11–12% | |
| Sacombank | 8% / 8,5% / 9% (cố định 1–3 năm) | 11–12,5% | |
| OCB | Từ 9,25% | 11,38–13,5% |
Nguồn: Thương Gia Online, 4/11/2026. Mức lãi mang tính tham khảo, phụ thuộc hồ sơ và điều kiện từng gói; hãy xác nhận trực tiếp với ngân hàng.
Đừng chỉ nhìn lãi ưu đãi
Lãi 3,99% hay 5,8% nghe rất hấp dẫn, nhưng thường chỉ kéo dài 6–24 tháng và đi kèm điều kiện (độ tuổi, nhận lương qua ngân hàng, mua bảo hiểm). Khoản vay mua nhà kéo dài 20–35 năm, nên lãi thả nổi sau ưu đãi mới là con số quyết định tổng chi phí. Theo bảng trên, phần lớn ngân hàng thả nổi ở mức 11–13%/năm, VPBank có thể tới 15%.
Ba câu cần hỏi ngân hàng:
- Lãi thả nổi tính bằng lãi cơ sở cộng biên độ bao nhiêu?
- Phí trả nợ trước hạn trong 3–5 năm đầu là bao nhiêu?
- Có bắt buộc mua bảo hiểm, mở thẻ tín dụng không?
Bảng ước tính tiền trả nợ hằng tháng
Cách tính: trả gốc đều, vay 20 năm, tiền trả tháng đầu = gốc/240 + gốc × lãi năm/12.
| Khoản vay | Lãi 6,5% | Lãi 9% | Lãi 12% |
|---|---|---|---|
| 1 tỷ | Khoảng 9,6 triệu | Khoảng 11,7 triệu | Khoảng 14,2 triệu |
| 1,5 tỷ | Khoảng 14,4 triệu | Khoảng 17,5 triệu | Khoảng 21,3 triệu |
| 2 tỷ | Khoảng 19,2 triệu | Khoảng 23,3 triệu | Khoảng 28,3 triệu |
| 3 tỷ | Khoảng 28,8 triệu | Khoảng 35 triệu | Khoảng 42,5 triệu |
Với khoản vay 2 tỷ, chênh lệch giữa lãi ưu đãi 6,5% và lãi thả nổi 12% là khoảng 9 triệu mỗi tháng. Hãy lập ngân sách theo cột 12% để không bị "sốc" khi hết ưu đãi.
Bối cảnh thị trường: chủ đầu tư tăng hỗ trợ lãi suất
Báo cáo quý 3/2026 của DKRA cho thấy cầu căn hộ TP.HCM và vùng phụ cận giảm 66%, nguồn cung sơ cấp còn 13.215 căn (giảm 31% so với quý trước). Nguyên nhân chính được nêu là lãi suất neo cao và tín dụng bất động sản bị siết. Để kích cầu, nhiều chủ đầu tư tăng ưu đãi: chiết khấu thanh toán nhanh, giãn tiến độ, hỗ trợ lãi suất và ân hạn nợ gốc. Một số gói liên kết (như MSB) cho biết khách có thể chỉ phải trả từ 0% trong thời gian chủ đầu tư hỗ trợ.
DKRA dự báo quý 4/2026 có 7.000–10.000 căn hộ mở bán mới, tập trung ở khu Đông, khu Nam TP.HCM và Bình Dương cũ, giá sơ cấp đi ngang. Với người mua ở thực, đây là thời điểm có nhiều lựa chọn và nhiều chính sách để thương lượng.
Vay mua căn hộ dự án: ví dụ thực tế
| Dự án | Khu vực | Mức giá tham khảo | Ghi chú vay |
|---|---|---|---|
| Phố Đông Prosper | Tam Bình, Thủ Đức cũ | 2PN khoảng 2,9 tỷ | Vay 70% khoảng 2 tỷ |
| Stown Gateway | Thuận An cũ | 2PN từ khoảng 1,79–1,86 tỷ (2025) | Vay 70% khoảng 1,3 tỷ |
| Saigon Avenue | Thủ Đức cũ, có sổ | 2PN 2,95–3,1 tỷ | Phù hợp gói Vietcombank cho nhà đã có sổ |
| Bcons New Sky | QL13, Thuận An cũ | Khoảng 41–48,3 triệu/m² [CẦN XÁC NHẬN] | Ngân hàng liên kết MB, Vietcombank, BIDV, VIB |
Giá tham khảo từ tin rao và thông tin công bố, không phải bảng giá chính thức.
Xem thêm: Tiến độ thanh toán Stown Gateway khi ký hợp đồng mua bán | Quốc lộ 13 mở rộng: căn hộ Lái Thiêu hưởng lợi | So sánh Bcons New Sky và Serena Riverside
Ai nên vay lúc này?
- Nên vay: người mua để ở, thu nhập ổn định, trả nợ không quá 40–50% thu nhập ngay cả ở kịch bản lãi 12%.
- Cân nhắc kỹ: nhà đầu tư dùng đòn bẩy cao. DKRA ghi nhận giá thứ cấp căn hộ giảm 4–7% và áp lực tập trung ở nhóm này.
- Nên chờ: người chưa có quỹ dự phòng tối thiểu 6 tháng trả nợ.
Câu hỏi thường gặp
Ngân hàng nào cho vay mua nhà lãi thấp nhất tháng 11/2026? Mức ưu đãi thấp nhất ghi nhận là Techcombank từ 3,99% (gói dưới 30 tuổi), MSB từ 4,5% trong 6 tháng đầu, VietinBank 5,8% cố định 12 tháng (Thương Gia Online, 4/11/2026).
Lãi suất sau ưu đãi là bao nhiêu? Phổ biến khoảng 11–13%/năm, có ngân hàng ước tính tới 15%.
Vay 2 tỷ trả mỗi tháng bao nhiêu? Vay 20 năm, trả gốc đều: tháng đầu khoảng 19,2 triệu ở lãi 6,5%, khoảng 28,3 triệu ở lãi 12%.
Có nên chọn lãi cố định dài hạn? Cố định 3–5 năm giúp yên tâm hơn khi lãi thị trường còn cao; đổi lại mức lãi thường cao hơn gói ngắn hạn.







.jpg)
